近年来,普惠金融服务在覆盖面、可得性和便利度等方面明显提高,伴随数字技术的飞速迭代与全场景深度渗透,普惠金融服务的各个环节也得以重塑。小雨点小贷依托大数据与金融科技等手段,将小微企业业务特征融入风险评估模型,建立了特色化、数字化、智能化风控解决方案,实现了从“人控”到“智控”的转变。
“评估动态经营”提升贷前准入精准度
传统风控过度依赖静态的资产和财务报表,这扇门将大量有真实经营能力的小微企业挡在了门外。小雨点小贷的破局之道,在于将风控的锚点从传统的“评估静态资产”转向“评估动态经营”。为此,小雨点自主研发了贯穿贷前、贷中、贷后全流程的智能风控解决方案。其中,最核心的是“北斗七星”智能风控模型。这是一个由多个小模型组成的模型矩阵,可根据不同行业与场景的需求,进行快速迭代、组合与优化配置。
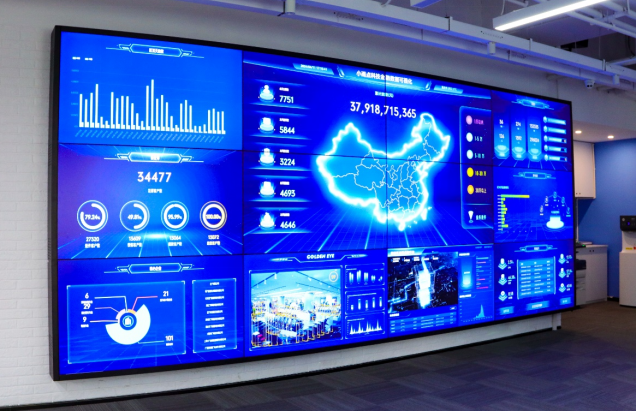
为了实现对企业经营状况的精准刻画,该模型拓展了多维数据源,不仅整合了工商、司法、征信等基础数据,还纳入了发票、税务等经营数据。此外,小雨点还与支付、物流、移动通信等机构合作,将这些特征融入风险评估模型,从而提升贷前准入的精准度。
人工复核验证机制降低容错成本
金融应用涉及资金安全与合规,容错成本极高。大模型的“幻觉”问题,可能会在金融领域引发灾难性的连锁反应。因此,小雨点小贷始终将大模型定位为“辅助工具”,而非“决策替代品”。
小雨点建立了一套“场景分级适配”框架。在营销文案、客户咨询等容错率较高的场景,可以充分释放大模型的效率优势。但在核心的风控决策环节,则必须有人工复核验证机制,并确保算法的透明度与可解释性。这一思路与监管导向高度契合。近年来,中国的金融科技监管框架日趋完善。其中,由中国人民银行发布的《金融科技发展规划(2022—2025年)》作为顶层设计,明确要求健全智能算法管理规则,建立模型安全评估和合规审计体系,提升算法可解释性、透明性、公平性和安全性。
严守合规红线,构建数据安全屏障
随着《中华人民共和国数据安全法》《中华人民共和国个人信息保护法》的深入实施,数据的“可用不可见”已成为行业趋势。在底层的数据合规与隐私保护方面,小雨点小贷同样建立了严格的体系。在制度上,制定并实施了完备的数据合规与隐私保护制度,由专责合规团队牵头进行全流程审查,并定期开展全员培训。而对于数据相关的流程管控,会确保上下游合作方均有所需的用户信息授权及用途证明,并建立数据使用日志以实现全程追溯,定期接受内外部审计。
技术层面,坚持“有效而负责任”原则,对所有客户数据进行加密处理,采集数据遵循“最小必要”原则,并采用隐私计算等技术,确保用户信息处理的安全性,同时严格控制数据访问权限。
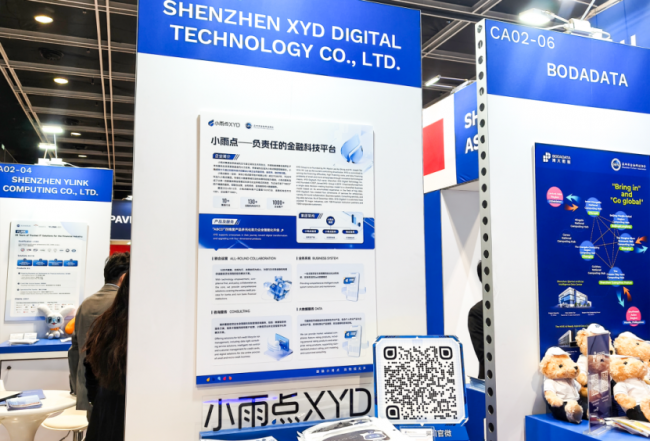
小雨点智能风控解决方案的落地,实现了金融资源配置效率与风险防控能力的双向提升。小雨点小贷将秉持“打造负责任的金融科技平台”的企业愿景,在AI技术创新中,始终以合规为前提,精准锚定小微市场主体的真实需求,让金融活水更精准、更安全、更高效地浇灌实体经济的沃土,为小微企业的高质量发展注入源源不断的金融动能。
来源:罗马观察报
心灵鸡汤:
标题:从“人控”到“智控”:小雨点小贷的普惠金融新实践
地址:http://www.l7k9.com/gcbyw/48056.html